Чек самозанятого: как пробить, исправить и аннулировать
Сроки формирования чека, что в нём обязательно, как исправить ошибку в сумме, аннулировать чек и что делать при возврате денег клиенту.
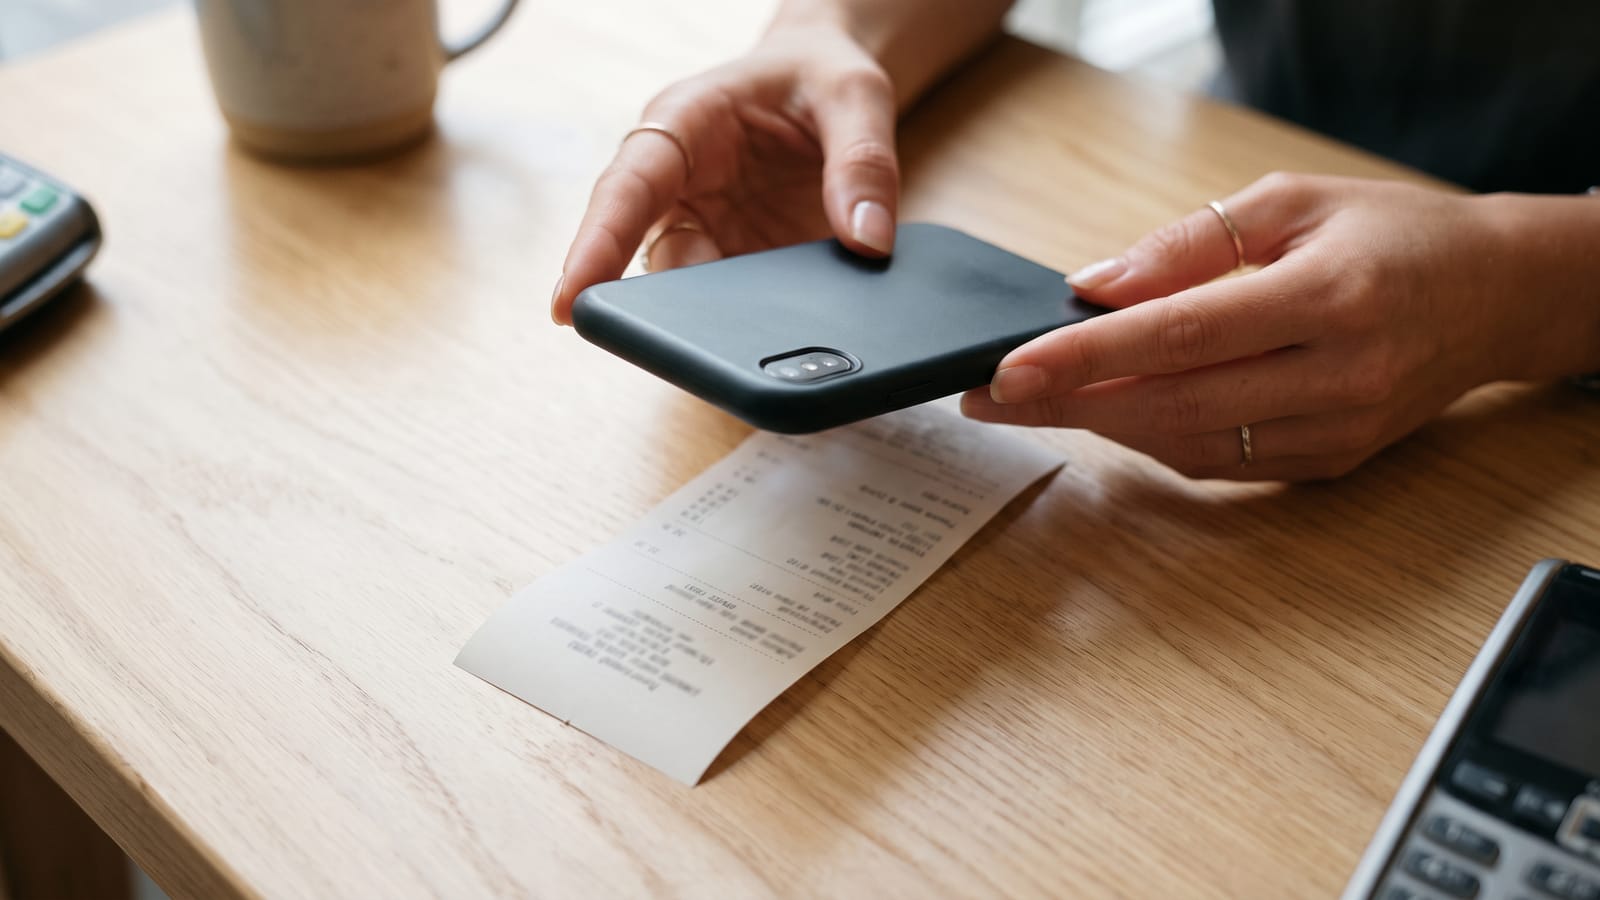
Чек самозанятого подтверждает конкретный расчёт по НПД. Договор и акт его не заменяют: для налогового учёта расходов организации нужен чек. Доход за период можно подтвердить также справкой из «Моего налога».
Разбираем всё, что с ним связано: сроки, состав, исправление ошибок, аннулирование и возврат денег. Если заказчик платит частями, отдельный разбор аванса и доплаты покажет, как не отразить одну сумму дважды.
Когда пробивать
Сроки заданы частью 3 статьи 14 ФЗ-422 и зависят от способа оплаты.
Наличные и электронные средства платежа — чек формируется и передаётся покупателю в момент расчёта. Сюда же относятся переводы на карту и по номеру телефона.
Иные безналичные расчёты — не позднее 9-го числа месяца, следующего за налоговым периодом, в котором произошёл расчёт. Срок определяется формой расчёта: сам факт оплаты от организации не даёт отсрочку до девятого числа.
Если расчёт 20 мая относится к иным безналичным формам и май — обычный месячный налоговый период, чек нужен не позднее 9 июня. Для первого периода после регистрации границы другие: он включает остаток месяца регистрации и следующий месяц, если раньше не сняться с учёта. При наличных или электронных средствах платежа чек формируют в момент расчёта независимо от того, кто заказчик.
Как сформировать и передать чек
- Откройте создание новой продажи в приложении или веб-кабинете «Мой налог».
- Укажите фактическую дату получения денег, сумму и наименование товара, работы или услуги. Опишите, за что именно заплатил клиент.
- Выберите тип покупателя. Для российской организации или ИП внесите ИНН, который должен сообщить заказчик. Для иностранной организации выберите соответствующий признак в приложении.
- Проверьте данные и сформируйте чек. Если появилась ошибка, сначала проверьте список: повторная попытка могла бы учесть тот же доход дважды.
- Передайте существующий чек покупателю: направьте на предоставленный телефон или электронную почту, дайте считать QR-код в момент расчёта либо передайте бумажный экземпляр.
Названия элементов могут различаться между версиями приложения и кабинета. Само появление чека в списке не заменяет его передачу покупателю.
Что обязательно в чеке
Состав задан частью 6 статьи 14. Вы указываете сумму, фактическую дату расчёта, товар, работу или услугу и данные покупателя. Ваши сведения, QR-код и номер документа приложение добавляет при формировании.
Полный перечень: наименование документа, дата и время расчёта, ваши фамилия, имя, отчество и ИНН, указание на применение специального режима, наименование товаров, работ или услуг, сумма, ИНН покупателя — российской организации или ИП, QR-код, а также данные оператора площадки или банка, если расчёт шёл через них, и уникальный номер чека.
Отдельно про ИНН покупателя: он нужен, когда платит юридическое лицо или предприниматель. Сообщить свой ИНН обязан покупатель. Для иностранной организации ФНС предусматривает отдельный признак без российского ИНН.
Как исправить ошибку
Отредактировать выданный чек нельзя. Механика другая: аннулировать и сформировать заново.
Право на это даёт часть 4 статьи 8 ФЗ-422: налогоплательщик вправе скорректировать ранее переданные сведения о сумме расчётов, если они привели к завышению налога. Норма называет два основания — возврат денег и некорректный ввод сведений.
При аннулировании приложение просит выбрать причину. Обе допустимые причины прямо названы в законе, поэтому выбирать нужно ту, что соответствует действительности:
- Чек сформирован ошибочно — неверная сумма, не тот покупатель, опечатка в наименовании, дубль.
- Возврат средств — деньги вернули клиенту полностью или частично.
Отдельный случай — когда приложение само отказывается создать чек и пишет «Внесение полного дубликата чека невозможно». Сначала проверьте существующие и неотправленные чеки. По одной надписи нельзя решить, какую запись нужно аннулировать, или подтвердить передачу правильного чека в налоговую.
При ошибке в реквизитах после аннулирования формируется новый чек с верными данными. При случайном дублировании одного расчёта достаточно аннулировать лишний и сохранить правильный. Клиенту передайте действительный чек и объясните, какой документ аннулирован.
Новый чек нужно проводить той датой, когда деньги фактически получены, а не датой исправления. Иначе доход и налог будут отнесены к другому налоговому периоду.
Возврат денег клиенту
Здесь работает часть 3 статьи 8: при возврате ранее полученных сумм доход уменьшается в том периоде, в котором он был получен, а не в текущем.
То есть если оплату взяли в мае, а вернули в августе, уменьшается майский доход. После перерасчёта проверьте начисления и состояние расчётов с налоговой. Порядок распоряжения переплатой зависит от способа уплаты: НПД можно платить отдельно или в составе единого налогового платежа.
Порядок такой: аннулируете чек с причиной «возврат средств», при частичном возврате формируете новый чек на оставшуюся сумму с фактической датой первоначального расчёта. Сохраните подтверждение возврата денег. При работе с организацией уточните, какие документы нужны по договору и её учёту.
Чего делать нельзя
Пробивать чек без денег. Чек формируется по факту расчёта. «Пробью заранее, чтобы не забыть» — это доход, которого не было, и налог с него.
Аннулировать чек, чтобы уменьшить доход. Основания в законе всего два. Аннулирование реально полученного и не возвращённого дохода — занижение налоговой базы. Корректировка должна отражать реальную ошибку или возврат.
Пробивать чужой доход. Проводить через своё приложение поступления другого человека — это не «помощь», а искажение сведений о собственных доходах.
Что грозит за непробитый чек
Статья 129.13 Налогового кодекса: 20% от суммы расчёта, а при повторном нарушении в течение шести месяцев — вся сумма расчёта целиком.
Штраф касается нарушения порядка и сроков передачи сведений. То есть опоздание с передачей сведений тоже под него подпадает. При технологическом сбое именно в системах ФНС применяется отдельное правило части 9 статьи 3 закона № 422-ФЗ: исполнить обязанности нужно не позднее дня, следующего за днём устранения сбоя.
Отдельный риск — со стороны заказчика. Без чека организация не примет выплату в расходах, поэтому передайте документ своевременно. Подробнее об этом в разборе про договор с заказчиком.
Коротко
- Наличные и электронные средства платежа — чек сразу, иные безналичные формы — до 9-го числа месяца после налогового периода, в котором произошёл расчёт.
- Для российской организации или ИП укажите ИНН; для иностранной организации выберите соответствующий признак.
- Ошибку в реквизитах исправляют аннулированием и новым чеком с прежней датой; лишний дубль только аннулируют.
- При возврате денег уменьшается доход того периода, когда он был получен.
- Оснований для аннулирования всего два: ошибка ввода и возврат средств.
- Штраф за нарушение — 20% от суммы, при повторном нарушении в течение шести месяцев — вся сумма расчёта.
- Федеральный закон от 27.11.2018 № 422-ФЗ
- ФЗ-422, ст. 14 «Порядок передачи сведений при произведении расчётов»
- ФЗ-422, ст. 8 «Налоговая база» — возврат и корректировка
- НК РФ, ст. 129.13 — ответственность за нарушение порядка передачи сведений
- ФЗ-422, ст. 3 — технологический сбой ФНС
- ФНС — создание, передача и частичный возврат чека
- ФНС — способы уплаты НПД и единый налоговый счёт
- ФНС, письмо от 28.07.2023 № ЗГ-3-20/9902@ — исправление чеков
Посчитайте свой налог
Калькулятор считает по ставкам 4% и 6% с учётом вычета в 10 000 ₽ и показывает, сколько осталось до лимита в 2,4 млн ₽.